Domain mobile-baustellenueberwachung.de kaufen?
Wir ziehen mit dem Projekt
mobile-baustellenueberwachung.de um.
Sind Sie am Kauf der Domain
mobile-baustellenueberwachung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobile-baustellenueberwachung.de kaufen?
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
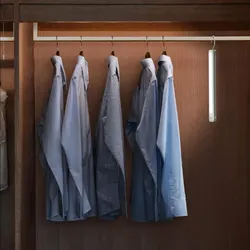
OSRAM MOBILE Hängeleuchte 27cm Akku mit USB- -Ladefunktion, Schalter und Bewegungssensor 3m Radius weißDie LED-Lampe ist eine Leuchte, die mit einer Aufhängevorrichtung an jeder Oberfläche befestigt werden kann. Sie ist per USB-Kabel aufladbar und schaltet sich automatisch ein, wenn sie eine Bewegung innerhalb von 3 Metern erkennt. Sie verfügt über einen eingebauten Lithium-Akku, der über ein USB-Kabel wieder aufgeladen werden kann. Produktvorteile Attraktives und funktionales Design Einfache und schnelle Installation Anwendungsgebiete Erschliessen ein sehr weites Einsatzspektrum Nur für Innenraumbeleuchtung Regale, Möbelintegration oder Unterbau Produkteigenschaften Integrierter Lithium-Akku, aufladbar über USB-Kabel Licht durch Schalter oder Bewegung innerhalb von 3 Metern aktiviert Technische Ausstattung Vollständiges Montage- und Anschlusszubehör enthalten ALLGEMEINE INFORMATIONEN Leistung 2,35 W Spannung 5 V Dimmbar Nein Produktfarbe Weiß LICHTTECHNISCHE DATEN Farbtemperatur 4000 K Lichtstrom 120 lm Ausstrahlungswinkel 120 ° Lichtausbeute 60 lm/W Farbwiedergabeindex > 80 ABMESSUNGEN Höhe 400 mm Breite 140 mm Länge netto 23 mm Produktgewicht 180 g BESONDERHEIT Lebensdauer 30000 h Schutzart IP20 Anzahl der Schaltzyklen 15000 Warum Leuchten von OSRAM kaufen? OSRAM gehört zu den weltweit führenden Marken im Bereich Licht und Beleuchtung – mit über 100 Jahren Erfahrung und innovativer Technologie. Die Produkte stehen für höchste Qualität, Energieeffizienz und Langlebigkeit. Egal ob im Wohnbereich, im Büro oder im Außenbereich: OSRAM Leuchten kombinieren modernes Design mit durchdachter Funktionalität und sorgen so für die passende Beleuchtung in jeder Situation. Dank energieeffizienter LED-Technologie sparen Sie nicht nur Stromkosten, sondern leisten auch einen Beitrag zur Nachhaltigkeit. Zudem überzeugt OSRAM mit einer breiten Produktpalette – von dekorativen Wohnraumleuchten bis hin zu funktionalen Arbeits- und Außenleuchten. Mit OSRAM entscheiden Sie sich für Zuverlässigkeit, Innovation und Lichtlösungen, die Ihr Zuhause und Ihre Arbeitsumgebung optimal in Szene setzen. Bedeutung der Farbtemperatur bei LED-Lampen Die Farbtemperatur spielt eine zentrale Rolle bei der Auswahl der passenden LED-Lampe für verschiedene Anwendungsbereiche. LED-Lampen mit einer Farbtemperatur von 2700 bis 3000 Kelvin erzeugen ein warmweißes Licht, das durch einen erhöhten Rotanteil besonders gemütlich und entspannend wirkt. Diese Lichtfarbe schafft eine wohnliche Atmosphäre und eignet sich ideal für Wohnräume, Schlafzimmer oder Restaurants, in denen eine beruhigende Wirkung gewünscht ist. Im Gegensatz dazu erzeugen LED-Lampen mit einer Farbtemperatur von 4000 bis 6500 Kelvin ein neutralweißes bis kaltweißes Licht. Diese Lichtfarben besitzen einen höheren Blauanteil, der die Konzentrations- und Leistungsfähigkeit unterstützt. Daher kommen sie bevorzugt in Arbeitsumgebungen wie Büros, Werkstätten oder Schulen zum Einsatz. Die gezielte Auswahl der Farbtemperatur trägt wesentlich zum Wohlbefinden und zur Funktionalität des jeweiligen Raumes bei. Allgemeine Sicherheit bei OSRAM-Leuchten OSRAM-Leuchten gelten als sehr sicher, da sie strengen internationalen Standards entsprechen und regelmäßig geprüft werden. Die Sicherheit wird dabei in mehreren Bereichen gewährleistet: 1. Elektrische Sicherheit OSRAM-Produkte erfüllen die europäischen Normen für Leuchten (EN 60598-1) und für LED-Module (EN 62031). Sie sind gegen Kurzschluss, Überlastung und Überhitzung abgesichert. Netzbetriebene Produkte mit EU-Stecker sind in der Regel schutzisoliert (Schutzklasse II) oder geerdet. 2. Photobiologische Sicherheit LEDs können potenziell Risiken für Augen oder Haut darstellen. OSRAM testet nach **EN 62471 („Photobiologische Sicherheit von Lampen und Lampensystemen“) **. Die meisten OSRAM-Leuchten liegen in den sicheren Risikogruppen 0 oder 1, d. h. keine oder nur sehr geringe Gefahr bei normaler Nutzung. 3. Gesundheit & Umwelt OSRAM-Leuchten sind RoHS-konform, enthalten also keine verbotenen Schwermetalle wie Blei oder Quecksilber. Viele Produkte sind zusätzlich auf geringe elektromagnetische Strahlung (EMV-Konformität) geprüft. Fazit OSRAM-Leuchten sind sicher in der Anwendung, wenn sie gemäß Herstellerangaben genutzt werden. Risiken entstehen im Wesentlichen nur bei unsachgemäßer Verwendung (z. B. Betrieb außerhalb der angegebenen Umgebungstemperaturen, Einsatz im Außenbereich bei nicht dafür vorgesehenen Modellen, falsche Batterietypen bei Akku-Produkten).16,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Mobile SegelschiffMobile Segelschiff - Made in Germany. Hinweis: Das Segelboote-Sortiment umfasst weitere interessante Produkte. Nachhaltigkeit ist uns ein Anliegen. Viele Ideen im Niermann-Standby-Sortiment werden in Deutschland gefertigt. Die Verwendung von Plastikverpackungen vermeiden wir bei dieserm Produkt37,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
OSRAM MOBILE Hängeleuchte 27cm Akku mit USB- -Ladefunktion, Schalter und Bewegungssensor 3m Radius weißDie LED-Lampe ist eine Leuchte, die mit einer Aufhängevorrichtung an jeder Oberfläche befestigt werden kann. Sie ist per USB-Kabel aufladbar und schaltet sich automatisch ein, wenn sie eine Bewegung innerhalb von 3 Metern erkennt. Sie verfügt über einen eingebauten Lithium-Akku, der über ein USB-Kabel wieder aufgeladen werden kann. Produktvorteile Attraktives und funktionales Design Einfache und schnelle Installation Anwendungsgebiete Erschliessen ein sehr weites Einsatzspektrum Nur für Innenraumbeleuchtung Regale, Möbelintegration oder Unterbau Produkteigenschaften Integrierter Lithium-Akku, aufladbar über USB-Kabel Licht durch Schalter oder Bewegung innerhalb von 3 Metern aktiviert Technische Ausstattung Vollständiges Montage- und Anschlusszubehör enthalten ALLGEMEINE INFORMATIONEN Leistung 2,35 W Spannung 5 V Dimmbar Nein Produktfarbe Weiß LICHTTECHNISCHE DATEN Farbtemperatur 4000 K Lichtstrom 120 lm Ausstrahlungswinkel 120 ° Lichtausbeute 60 lm/W Farbwiedergabeindex > 80 ABMESSUNGEN Höhe 400 mm Breite 140 mm Länge netto 23 mm Produktgewicht 180 g BESONDERHEIT Lebensdauer 30000 h Schutzart IP20 Anzahl der Schaltzyklen 15000 Warum Leuchten von OSRAM kaufen? OSRAM gehört zu den weltweit führenden Marken im Bereich Licht und Beleuchtung – mit über 100 Jahren Erfahrung und innovativer Technologie. Die Produkte stehen für höchste Qualität, Energieeffizienz und Langlebigkeit. Egal ob im Wohnbereich, im Büro oder im Außenbereich: OSRAM Leuchten kombinieren modernes Design mit durchdachter Funktionalität und sorgen so für die passende Beleuchtung in jeder Situation. Dank energieeffizienter LED-Technologie sparen Sie nicht nur Stromkosten, sondern leisten auch einen Beitrag zur Nachhaltigkeit. Zudem überzeugt OSRAM mit einer breiten Produktpalette – von dekorativen Wohnraumleuchten bis hin zu funktionalen Arbeits- und Außenleuchten. Mit OSRAM entscheiden Sie sich für Zuverlässigkeit, Innovation und Lichtlösungen, die Ihr Zuhause und Ihre Arbeitsumgebung optimal in Szene setzen. Bedeutung der Farbtemperatur bei LED-Lampen Die Farbtemperatur spielt eine zentrale Rolle bei der Auswahl der passenden LED-Lampe für verschiedene Anwendungsbereiche. LED-Lampen mit einer Farbtemperatur von 2700 bis 3000 Kelvin erzeugen ein warmweißes Licht, das durch einen erhöhten Rotanteil besonders gemütlich und entspannend wirkt. Diese Lichtfarbe schafft eine wohnliche Atmosphäre und eignet sich ideal für Wohnräume, Schlafzimmer oder Restaurants, in denen eine beruhigende Wirkung gewünscht ist. Im Gegensatz dazu erzeugen LED-Lampen mit einer Farbtemperatur von 4000 bis 6500 Kelvin ein neutralweißes bis kaltweißes Licht. Diese Lichtfarben besitzen einen höheren Blauanteil, der die Konzentrations- und Leistungsfähigkeit unterstützt. Daher kommen sie bevorzugt in Arbeitsumgebungen wie Büros, Werkstätten oder Schulen zum Einsatz. Die gezielte Auswahl der Farbtemperatur trägt wesentlich zum Wohlbefinden und zur Funktionalität des jeweiligen Raumes bei. Allgemeine Sicherheit bei OSRAM-Leuchten OSRAM-Leuchten gelten als sehr sicher, da sie strengen internationalen Standards entsprechen und regelmäßig geprüft werden. Die Sicherheit wird dabei in mehreren Bereichen gewährleistet: 1. Elektrische Sicherheit OSRAM-Produkte erfüllen die europäischen Normen für Leuchten (EN 60598-1) und für LED-Module (EN 62031). Sie sind gegen Kurzschluss, Überlastung und Überhitzung abgesichert. Netzbetriebene Produkte mit EU-Stecker sind in der Regel schutzisoliert (Schutzklasse II) oder geerdet. 2. Photobiologische Sicherheit LEDs können potenziell Risiken für Augen oder Haut darstellen. OSRAM testet nach **EN 62471 („Photobiologische Sicherheit von Lampen und Lampensystemen“) **. Die meisten OSRAM-Leuchten liegen in den sicheren Risikogruppen 0 oder 1, d. h. keine oder nur sehr geringe Gefahr bei normaler Nutzung. 3. Gesundheit & Umwelt OSRAM-Leuchten sind RoHS-konform, enthalten also keine verbotenen Schwermetalle wie Blei oder Quecksilber. Viele Produkte sind zusätzlich auf geringe elektromagnetische Strahlung (EMV-Konformität) geprüft. Fazit OSRAM-Leuchten sind sicher in der Anwendung, wenn sie gemäß Herstellerangaben genutzt werden. Risiken entstehen im Wesentlichen nur bei unsachgemäßer Verwendung (z. B. Betrieb außerhalb der angegebenen Umgebungstemperaturen, Einsatz im Außenbereich bei nicht dafür vorgesehenen Modellen, falsche Batterietypen bei Akku-Produkten).16,42 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Mobile SegelschiffMobile Segelschiff - Made in Germany. Hinweis: Das Segelboote-Sortiment umfasst weitere interessante Produkte. Nachhaltigkeit ist uns ein Anliegen. Viele Ideen im Niermann-Standby-Sortiment werden in Deutschland gefertigt. Die Verwendung von Plastikverpackungen vermeiden wir bei dieserm Produkt37,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
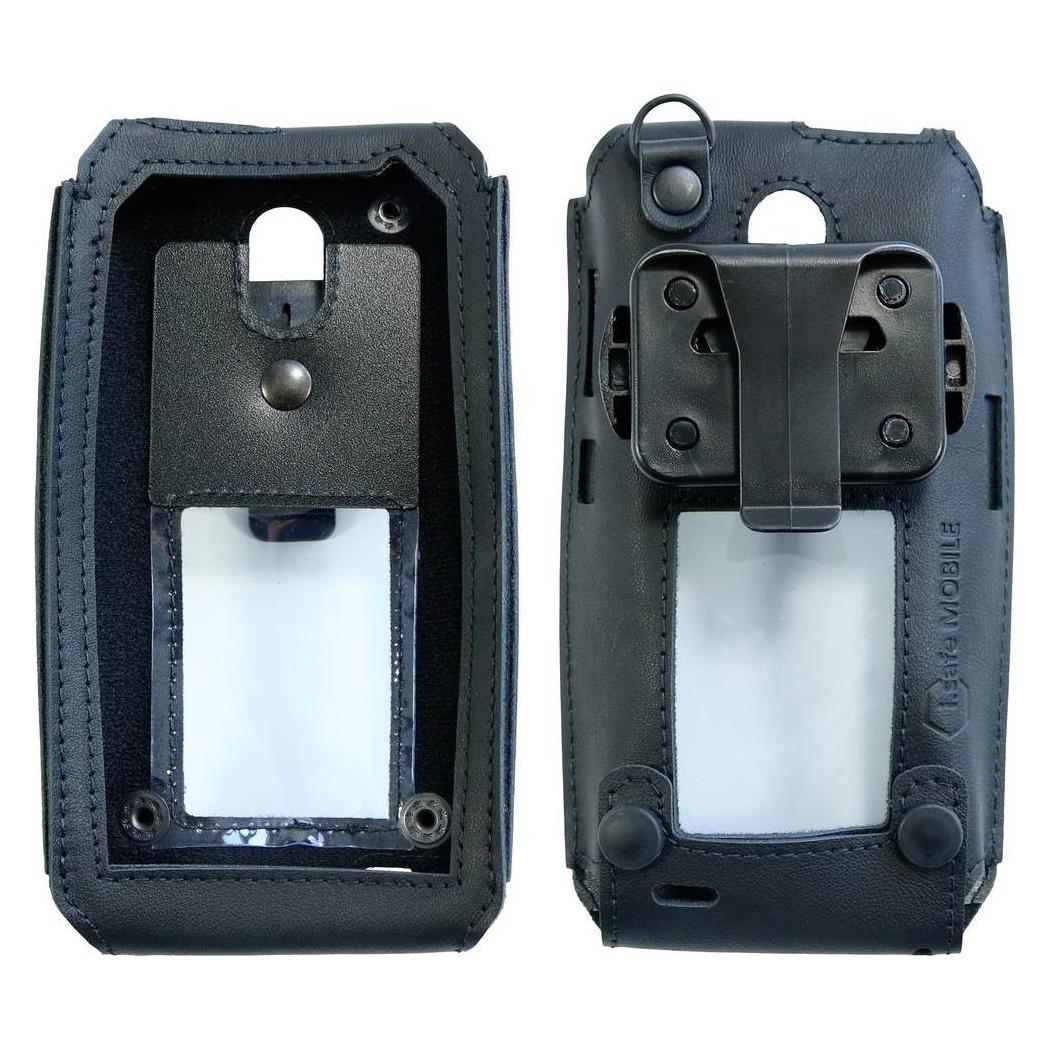
I.safe Mobile MOBILE IS910.X / IS930.X Ledertasche mit Umhngegurt Met venster MOBILE IS930.x, MOBILE IS910.x Zwart (9301000307)I.safe Mobile MOBILE IS910.X / IS930.X Ledertasche mit Umhngegurt Met venster MOBILE IS930.x, MOBILE IS910.x Zwart (9301000307)139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.